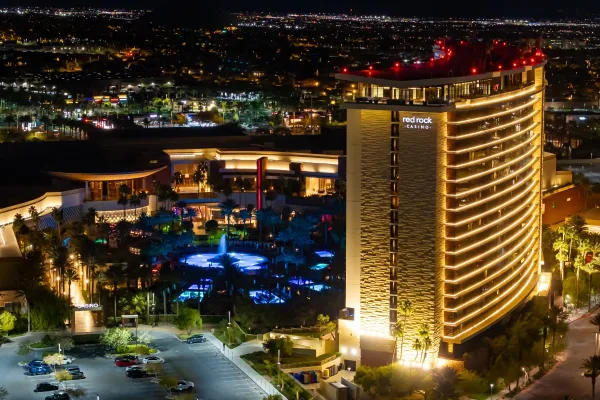
Red Rock Resorts ha caído alrededor de un 10% en lo que va de 2026, en parte por las molestias operativas derivadas de proyectos de construcción en varios de sus complejos de Las Vegas. Aun así, algunos inversores institucionales consideran que el retroceso puede ser una oportunidad de entrada.
Entre ellos figura Ron Baron, fundador de Baron Capital. En una carta reciente a los inversores del Baron First Principles ETF, destacó que la empresa conserva una posición financiera sólida y margen para seguir invirtiendo mientras devuelve capital a los accionistas.
Según Baron, la fortaleza del balance y la liquidez disponible respaldan nuevas inversiones y ayudan a sostener la tesis de crecimiento de largo plazo de la compañía. Red Rock representa el 2,61% de la cartera de ese ETF, donde ocupa una de las diez principales posiciones.
Las obras siguen afectando el corto plazo
El principal factor de presión sobre la acción este año ha sido el efecto de las renovaciones y ampliaciones en propiedades como Durango Casino & Resort, Green Valley Ranch y Sunset Station.
La lectura más extendida entre la empresa, gestores y analistas es que se trata de un escenario de impacto limitado en el corto plazo a cambio de mejoras que podrían reforzar ingresos y flujo de caja más adelante.
Baron señaló que, durante el segundo trimestre, el efecto negativo de las obras comenzó a moderarse y que el mercado empezó a centrarse más en los beneficios potenciales de esas inversiones recientes.
Si esas mejoras se traducen en mayor actividad en los resorts, Red Rock podría aumentar resultados operativos y mantener capacidad para seguir invirtiendo en sus activos. Para quienes siguen acciones del sector del juego, conviene revisar que este tipo de tesis depende de plazos largos, ejecución de obras y evolución de la demanda local, no de resultados inmediatos.
También hay respaldo desde la parte analista
La compañía también mantiene buena recepción entre analistas de Wall Street, en gran parte por su exposición al mercado de clientes locales de Las Vegas, un segmento que sigue creciendo junto con la expansión poblacional del área.
Esta semana, el analista David Bain, de Texas Capital, inició cobertura sobre la acción con recomendación de compra y un precio objetivo de 72 dólares, lo que implicaría un recorrido alcista relevante frente a los niveles actuales.
Bain considera que Red Rock está captando una mayor parte del gasto de los residentes gracias a su disposición a reinvertir en sus propiedades y a obtener retornos sólidos sobre ese capital.
Otro punto que citó fue el valor de sus activos inmobiliarios y su reserva de suelo en Nevada, factores que podrían sostener nuevos proyectos y una vía adicional de crecimiento a futuro.
Qué deben vigilar los lectores e inversores
Para usuarios e inversores interesados en empresas del sector casino, este caso muestra cómo una acción puede verse afectada temporalmente por reformas o ampliaciones, incluso cuando el mercado mantiene una visión positiva a largo plazo.
- El ritmo de finalización de las obras en los complejos afectados.
- La evolución de ingresos y flujo de caja tras completarse las mejoras.
- El comportamiento del mercado local de Las Vegas.
- La posible presentación de un nuevo proyecto por parte de la empresa en 2027.
Red Rock sigue siendo una apuesta ligada al negocio presencial de casinos para residentes locales, por lo que su evolución dependerá sobre todo de la ejecución operativa y del crecimiento de ese mercado, no de promociones ni incentivos para jugadores.
Créditos de las ilustraciones: Shutterstock
Artículos relacionados
El tributo a Bee Gees que mantiene su lugar en Las Vegas
28 de junio de 2026
Mito desmontado: Las Vegas no es el lugar más brillante de la Tierra
1 de agosto de 2026